Quel est l’impact financier et fiscal pour votre TPE-PME avec l’entrée en vigueur de la loi sur le partage de la valeur ? Depuis le 1er janvier 2025, toutes les entreprises de 11 à 49 salariés (qui ont un résultat supérieur à 1% de leur CA pendant les 3 années précédentes) sont dans l’obligation de mettre en place au moins un dispositif de partage de la valeur.
Voici les 4 dispositifs : prime de participation, prime d’intéressement, abondement ou prime de partage de la valeur (ex prime Macron).
L’épargne salariale intègre les dispositifs de participation, d’intéressement et d’abondement.
Les effets induits de la prime de partage de la valeur (PPV) :
- Elle peut générer chez les salariés un syndrome de l’avantage acquis,
- Le mandataire social est exclu du bénéfice de la PPV,
- La PPV majore de revenu fiscal de référence (RFR) avec un effet différé de perte potentielle de pouvoir d’achat pour toutes les prestations sociales dont le droit est fondé sur le RFR,
- Perte éventuelle de l’avantage Fillon.
Mais la PPV peut être versée sur le plan d’épargne salariale pour déclencher l’abondement.
1. L’obligation légale : une opportunité largement sous-estimée par les dirigeants
L’épargne salariale est le dispositif le plus puissant pour motiver et fidéliser les collaborateurs, mais paradoxalement c’est aussi l’un des plus sous-exploités dans les TPE / PME. Pour de nombreuses entreprises, elle se limite encore à une obligation légale alors qu’elle peut devenir un véritable outil stratégique de performance RH.
Dans un contexte de tension sur le marché du travail, de hausse du turnover et d’attentes salariales accrues, l’épargne salariale devient un levier incontournable pour attirer, recruter et fidéliser les talents. Cet article propose une analyse complète, adaptée aux dirigeants d’entreprise, DRH et DAF souhaitant transformer cette contrainte en avantage compétitif.
Un cadre favorable pour le salarié
Les versements effectués sur les plans d’épargne salariale bénéficient d’un cadre fiscal très attractif :
- Versements exonérés d’impôt sur le revenu,
- Fiscalité avantageuse sur les plus-values,
- Effet de capitalisation long terme,
- Possibilité de choisir des supports d’investissement diversifiés.
Un dispositif valorisant pour l’entreprise
Contrairement à une augmentation de salaire classique, l’épargne salariale permet :
- De maîtriser les charges,
- D’éviter l’effet “boule de neige” des augmentations salariales,
- D’apporter une forme de reconnaissance plus structurée et plus durable.
Elle permet aussi de formaliser une véritable politique sociale, ce qui renforce l’image employeur.
2. Comment transformer l’épargne salariale en avantage stratégique pour l’entreprise ?
La différence entre un dispositif subi et un dispositif performant repose sur sa mise en valeur auprès des équipes.
Une communication interne claire et pédagogique
Un dispositif d’épargne salariale est inutile si les salariés :
- N’en comprennent pas les mécanismes,
- Ne savent pas comment investir,
- Ignorent ses avantages réels,
- Ou l’assimilent à une épargne contrainte.
Une communication efficace doit :
- Expliquer les bénéfices concrets (fiscalité, abondement, cas de déblocage),
- Donner des exemples chiffrés,
- Accompagner les nouveaux entrants,
- Organiser des sessions d’information.
Les entreprises les plus performantes intègrent l’épargne salariale dès l’onboarding.
Intégrer l’investissement responsable (ISR) dans la politique RH
Les salariés — en particulier les nouvelles générations — portent une attention croissante à l’impact de leur épargne. Proposer des supports ISR (fonds durables, thématiques environnementales, obligations vertes…) permet de :
- Renforcer la cohérence entre les valeurs de l’entreprise et les investissements,
- Donner du sens à l’épargne.
C’est également un enjeu stratégique pour les entreprises engagées dans une démarche RSE.
3. Les bénéfices concrets pour l’entreprise : un levier RH, stratégique et financier
Les entreprises qui exploitent pleinement leurs dispositifs d’épargne salariale constatent rapidement ses effets positifs.
Fidélisation des salariés et réduction du turnover
Selon plusieurs études RH, l’épargne salariale bien valorisée peut :
- Diviser par deux le turnover dans certaines branches,
- Renforcer le sentiment d’appartenance,
- Renforcer la relation employeur–collaborateur.
Les salariés percevant une forme de “partage de la valeur” sont statistiquement plus fidèles.
Motivation et performance collective
L’intéressement et/ou la participation, couplés à un abondement, créent un lien direct entre :
- La performance de l’entreprise,
- Et la rémunération du salarié.
C’est un outil puissant de motivation, particulièrement dans les entreprises où la culture du résultat est forte.
Amélioration de l’image employeur
Mettre en avant une politique d’épargne salariale attractive est un atout majeur pour :
- Attirer des talents,
- Se démarquer lors des recrutements,
- Fidéliser les salariés.
Avantages financiers pour l’entreprise
Contrairement à une augmentation de salaire brute, l’épargne salariale peut réduire :
- Les charges sociales et patronales,
- Le coût global de la rémunération,
- Et améliorer la marge opérationnelle.
Pour les dirigeants et DAF, c’est un levier financier intelligent et optimisable.
4. Pourquoi l’épargne salariale est également très avantageuse pour les TPE de moins de 11 salariés ?
Même si aucun dispositif n’est obligatoire pour les entreprises de moins de 11 salariés, l’épargne salariale reste la solution d’optimisation de la rémunération la plus efficace, notamment pour les chefs d’entreprises, les professionnels libéraux et les mandataires sociaux assimilés salariés.
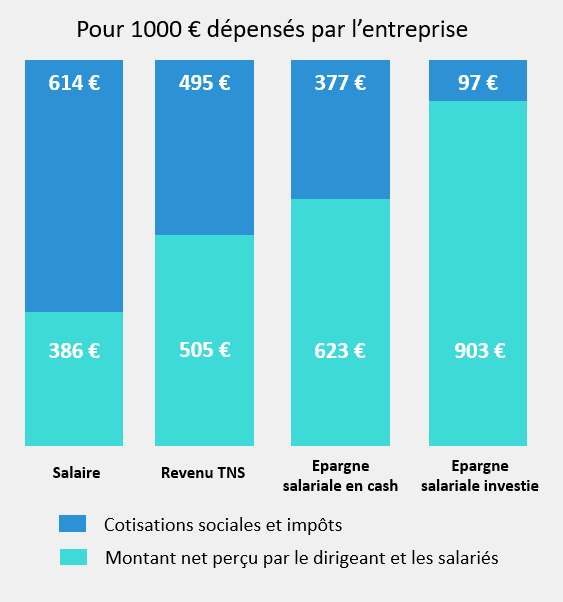
Pour 1000 € dépensés par l’entreprise, après déduction des cotisations sociales et des impôts il reste :
► 386 € si la prime est versée en salaire
► 505 € si la prime est un revenu TNS
► 623 € si la prime d’épargne salariale est perçue immédiatement par le bénéficiaire
► 903 € si la prime est investie dans un plan d’épargne salariale (PEE/PERECO)
(hypothèses de calcul : 25% d’IS, PFU à 30% et TMI à 30%)
L’épargne salariale permet de sortir jusqu’à 80 000 € par personne (y compris pour les dirigeants) et par an de l’entreprise, sans charge sociale (hors CSG/CRDS de 9,7%), sans impôt sur les sociétés et sans impôt sur le revenu et ce pour toutes les entreprises de 1 à 49 salariés en plus du mandataire social.
Vous souhaitez déployer une politique d’épargne salariale performante ?
Ethicus Patrimoine accompagne les TPE / PME dans :
- La définition d’une stratégie de partage de la valeur adaptée,
- La mise en place ou l’optimisation des dispositifs PEE / PERECO,
- La création d’une politique d’abondement sur mesure,
- La stratégie de communication interne,
- La communication interne pour maximiser l’adhésion des collaborateurs.