Jean dirige une PME industrielle depuis 22 ans. À 58 ans, il décide de vendre.
Son expert-comptable structure l’opération pour minimiser l’impôt sur la plus-value : holding, apport-cession, article 150-0 B ter. Le montage est propre, validé par le fiscal. La vente se fait à 6,8 millions d’euros nets.
Six mois plus tard, Jean s’étonne. Il a l’argent, c’était la partie facile. Le reste, personne n’y avait touché.
Sa fille aînée découvre que la majorité des fonds est bloquée dans la holding pour respecter le délai de remploi. Son contrat d’assurance-vie, ouvert 20 ans plus tôt et jamais remis à jour, désigne encore son ex-épouse comme bénéficiaire. Son régime matrimonial et son testament, jamais révisés, font que sa nouvelle compagne, avec qui il vit depuis 8 ans, ne recevra rien en cas de décès.
Jean a fait appel à un expert-comptable, à un notaire, à un avocat fiscaliste. Chacun a bien travaillé, dans son périmètre.
Mais aucun ne s’est parlé. Et personne n’a regardé la photo d’ensemble.
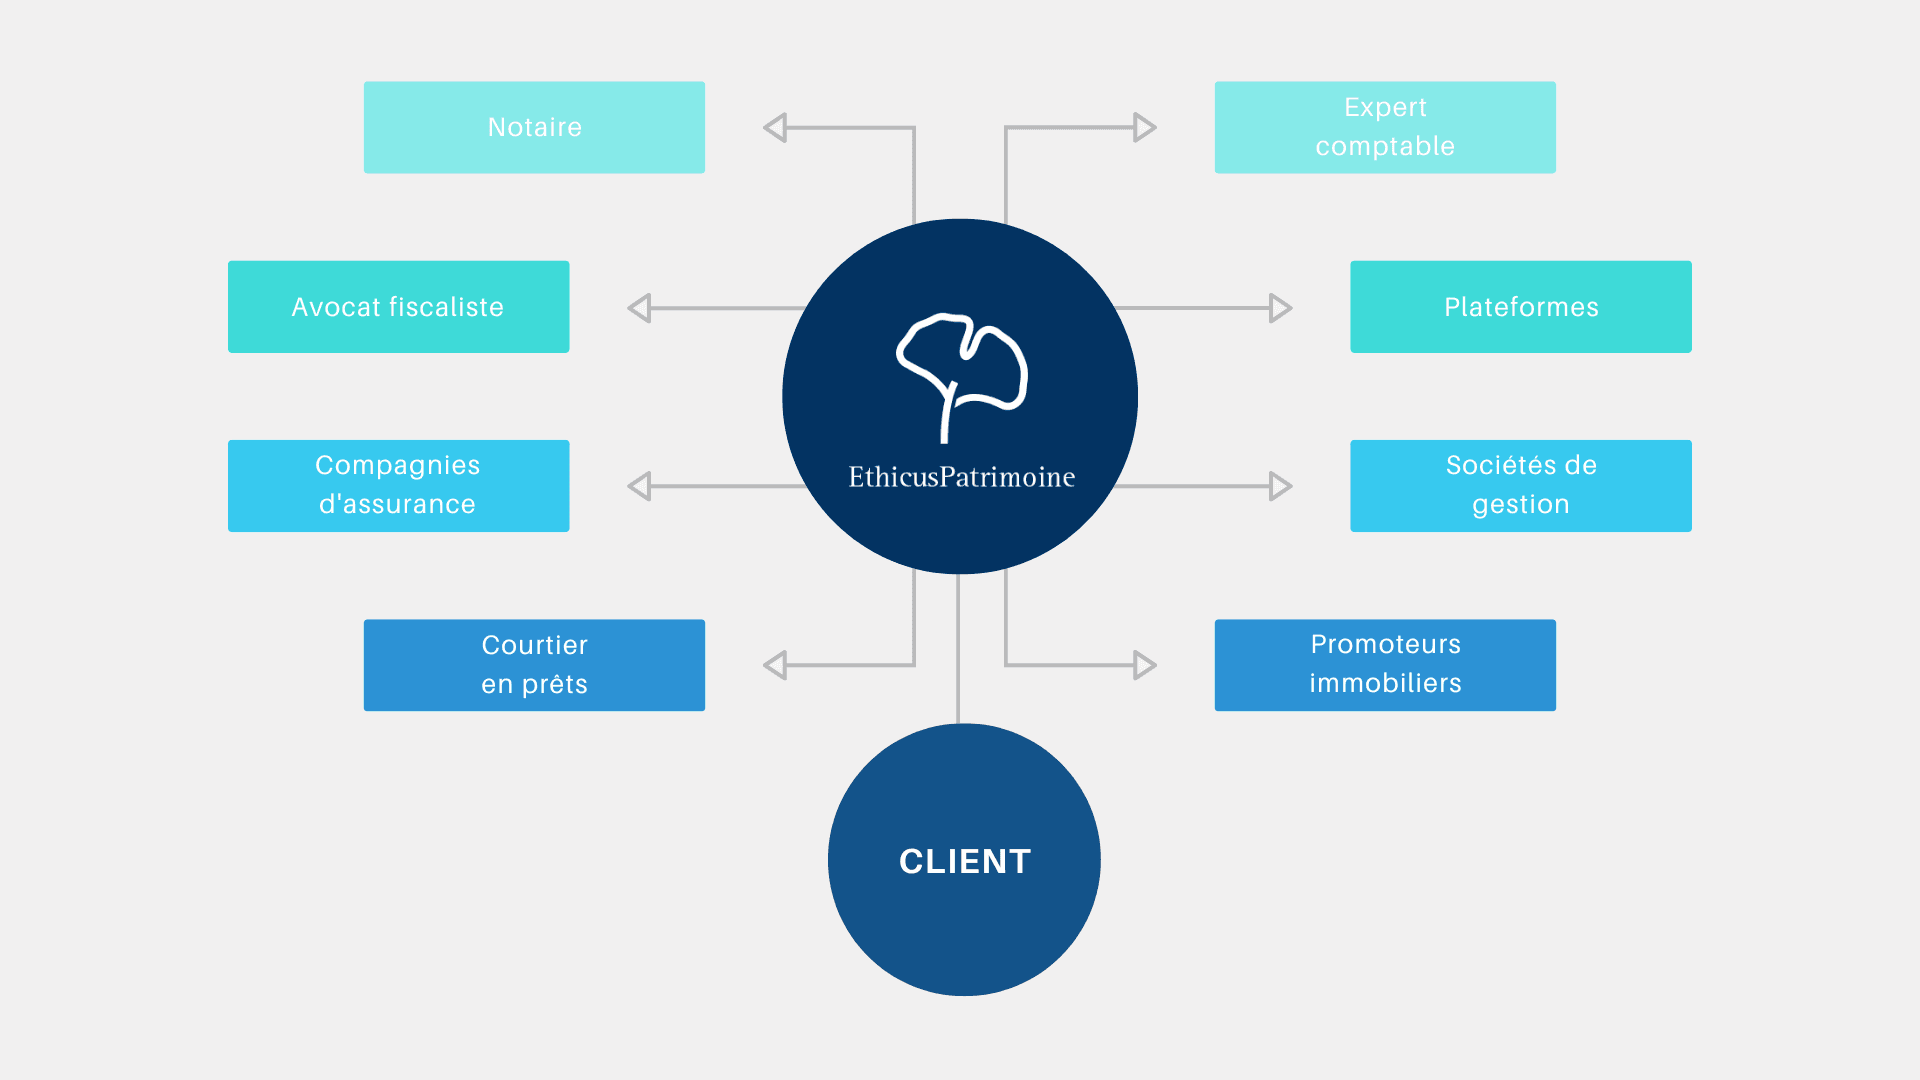
C’est ce que désigne le mot interprofessionnalité : la manière dont vos conseils (expert-comptable, notaire, avocat, banquier, conseiller en gestion de patrimoine…) coopèrent autour de votre situation. Mal faite, elle vous coûte cher. Bien faite, elle change tout.
La vie d’un chef d’entreprise se joue sur 5 tableaux
Vous n’avez pas un seul sujet à traiter. Vous en avez au moins 5, et ils sont interdépendants.
Votre entreprise : sa structuration juridique, sa fiscalité, son financement, sa transmission éventuelle.
Votre patrimoine personnel : ce que vous avez constitué hors de l’entreprise, vos investissements, vos biens immobiliers, votre épargne.
Votre famille : votre régime matrimonial, votre testament, vos enfants, votre conjoint, la manière dont tout cela sera transmis.
Votre retraite : un sujet que vous repoussez parce que vous êtes dans le présent de l’entreprise, et qui se prépare 15 ans à l’avance.
Et votre protection : que se passe-t-il si demain vous tombez malade, perdez en autonomie, ou disparaissez ?
Aucun de ces tableaux n’est isolé.
Une décision sur l’entreprise modifie votre patrimoine personnel et votre retraite. Un changement dans votre famille modifie ce que vous devez préparer pour votre transmission.
Une entreprise sans plan B en cas d’incapacité, c’est jouer à la roulette.
Un seul conseil ne peut pas tout couvrir. Et plusieurs conseils qui ne se parlent pas ne sécurisent pas tout non plus.
Qui fait quoi : le périmètre réel de chaque conseil
L’expert-comptable
Il tient votre comptabilité, établit vos déclarations fiscales et sociales, vous conseille sur la fiscalité de l’entreprise et sur votre rémunération.
C’est souvent votre interlocuteur le plus fréquent, et celui en qui vous avez le plus confiance.
Ce qu’on lui demande à tort : un conseil patrimonial global. Beaucoup de chefs d’entreprise consultent leur expert-comptable sur des sujets qui dépassent son périmètre : placement de la trésorerie excédentaire, choix d’un contrat retraite, stratégie de transmission, mise en place d’un plan d’épargne salariale.
La plupart des experts-comptables le disent eux-mêmes : la gestion de patrimoine est un autre métier.
Le notaire
Il rédige les actes authentiques : ventes immobilières, donations, testaments, partages successoraux, contrats de mariage. Il sécurise juridiquement vos décisions familiales et patrimoniales.
Sur ces sujets, son intervention est obligatoire.
Ce qu’on lui demande à tort : une stratégie d’investissement, une optimisation fiscale en amont, un suivi dans la durée. Le notaire intervient au moment de l’acte.
Avant et après, ce n’est pas son rôle.
L’avocat fiscaliste
Il intervient sur les montages complexes : restructurations, optimisations sophistiquées, contentieux fiscaux. Il vous défend en cas de contrôle de l’administration.
Il sécurise des opérations à forts enjeux où chaque virgule compte.
Ce qu’on lui demande à tort : un suivi régulier de votre patrimoine. L’avocat fiscaliste est cher et ponctuel.
Trop le solliciter, c’est dépenser pour rien. Pas assez, c’est prendre un risque inutile.
Le banquier
Sur le financement de votre entreprise, c’est votre interlocuteur essentiel. Crédit d’investissement, ligne de trésorerie, affacturage, financement d’une croissance externe : un bon banquier qui connaît votre activité, c’est précieux.
Idem pour vos crédits personnels : un prêt immobilier bien négocié ou une avance Lombard sur un portefeuille, ça pèse sur le coût final.
Ce qu’on lui demande à tort : un conseil patrimonial impartial. Votre banquier vend les produits de sa banque. Il a des objectifs commerciaux, il change tous les 2 ans, et son intérêt n’est pas toujours aligné avec le vôtre.
Le conseiller en gestion de patrimoine
Son métier : comprendre votre situation dans son ensemble (entreprise, famille, projets, contraintes) et construire avec vous une stratégie en adéquation avec votre situation et vos besoins.
Il coordonne les autres conseils, vous accompagne dans le temps, et vous propose des solutions concrètes en investissement, prévoyance, retraite, transmission…
À condition qu’il soit objectif et impartial. Un CGP qui dépend d’une banque ou d’une compagnie d’assurance ne vend que ce qu’on lui demande de vendre.
Ce qui se passe quand ils ne se parlent pas
Premier angle mort : la cession optimisée fiscalement, désastreuse patrimonialement. L’expert-comptable monte une opération propre sur le plan fiscal.
Mais personne n’a anticipé que le dirigeant se retrouve avec une trésorerie bloquée pendant plusieurs années, sans rémunération prévue entre-temps, sans transmission anticipée, sans nouvelle organisation patrimoniale post-cession.
Deuxième angle mort : la donation chez le notaire, déconnectée de la stratégie d’investissement. Vous donnez la nue-propriété d’un bien à vos enfants pour anticiper la transmission. Bonne idée sur le principe.
Mais personne n’a regardé si ce bien était le bon à donner, si le démembrement était cohérent avec votre situation fiscale globale, si vos placements supportaient l’opération.
Vous payez moins de droits, mais vous vous appauvrissez sur le mauvais actif.
Troisième angle mort : la prévoyance sans cohérence avec le statut social et la famille. Vous souscrivez un contrat de prévoyance avec votre courtier. Les garanties sont correctes.
Mais personne n’a vérifié si le montant capitalisé suffit à maintenir le train de vie de votre famille, si le bénéficiaire désigné est le bon, si le contrat est articulé avec votre pacte d’associés.
Le jour où ça arrive, votre famille touche un capital insuffisant, ou versé à la mauvaise personne, ou encore bloqué par une clause oubliée.
Dans chacun de ces cas, chaque conseil a fait son travail, mais le client est quand même en difficulté.
Le rôle pivot du conseiller en gestion de patrimoine
Le CGP ne remplace pas les autres conseils. Il ne rédige pas d’acte authentique, il ne vous défend pas devant l’administration fiscale, il ne tient pas votre comptabilité.
Il n’a aucune raison d’empiéter sur le périmètre des autres.
Son métier, c’est de voir l’ensemble et d’être là dans la durée.
L’ensemble, parce qu’il connaît votre situation complète : l’entreprise, la famille, les projets, les contraintes, les peurs…
Dans la durée, parce qu’il vous suit toute l’année, et chaque année. Il n’arrive pas seulement au moment d’un acte ou d’une déclaration.
De cette position, il fait son vrai travail : poser les bonnes questions au bon moment, alerter quand une décision dans un domaine impacte un autre, mobiliser le bon expert quand il le faut, transmettre les informations utiles à chacun.
En résumé
Un chef d’entreprise a besoin de plusieurs conseils. Aucun ne peut tout faire, et aucun ne le prétend sérieusement. Mais l’addition des conseils ne suffit pas. C’est leur coordination qui produit la valeur et évite les écueils. C’est exactement ce que désigne l’interprofessionnalité.
De plus, votre situation change, votre famille change, votre entreprise change, la fiscalité change…
Sans suivi coordonné dans la durée, les meilleures stratégies vieillissent mal.