Qu’est-ce que l’épargne salariale ?
Les plans d’épargne salariale offrent aux salariés de l’entreprise la faculté de participer, avec l’aide de celle-ci, à la constitution d’une épargne. Ces dispositifs peuvent combiner un cadre collectif défini au niveau de l’entreprise et une initiative individuelle du salarié de verser sur les plans. Le principe consiste à verser à chaque salarié une prime à l’épargne (abondement), une prime liée à la performance de l’entreprise (intéressement) et/ou une prime représentant une quote-part de ses bénéfices (participation).
Un compte individuel est ouvert au nom de chaque bénéficiaire.
Quel est l’intérêt de l’épargne salariale ?
Pour les salariés
L’épargne salariale leur permet de se constituer une épargne plus importante que par le biais de leur rémunération classique. Celle-ci est disponible à moyen ou long terme et leur permettra de participer à la réalisation de leurs objectifs patrimoniaux.
En cas de versement sur les plans, les montants distribués sont exonérés d’impôt sur le revenu (hors CSG CRDS de 9,7%).
Pour les entreprises
L’épargne salariale est un moyen de fidéliser les salariés, tout en les mobilisant et les motivant car cela permet de les associer financièrement aux résultats. Elle permet, in fine, d’améliorer la compétitivité de l’entreprise.
Les montants distribués sont déductibles du bénéfice imposable et exonérés de charges sociales et de forfait social (si l’effectif est inférieur à 50 salariés).
Pour le dirigeant
L’épargne salariale est le meilleur moyen pour le dirigeant d’optimiser sa rémunération, elle lui permet également de faire financer son complément retraite par la structure.
En cas de versement sur les plans, les montants distribués sont exonérés d’impôt sur le revenu et de charges sociales et patronales (hors CSG CRDS de 9,7%).
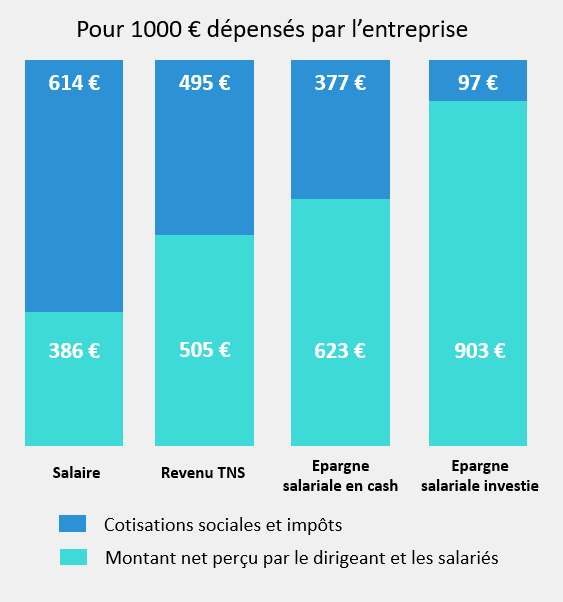
(Hypothèses de calcul : 25% d’IS, PFU à 30% et TMI à 30%)
Le chef d’entreprise ou le mandataire social peut-il en bénéficier ?
Les chefs d’entreprises, les professionnels libéraux ou les mandataires sociaux assimilés salariés peuvent bénéficier de l’épargne salariale, à condition d’avoir employé au moins un salarié en moyenne sur les douze mois de l’année civile précédente et de ne pas avoir dépassé le seuil de 250 salariés pendant plus de cinq années civiles consécutives. En cas de salarié à temps partiel : dès lors qu’il a été employé pendant au moins six mois, consécutifs ou non, au cours de l’année civile précédente.
Quels sont les dispositifs pour se constituer une épargne salariale ?
L’épargne salariale permet de distribuer jusqu’à 80 000 € par an et par personne (si toutes les conditions le permettent) répartis sur 3 dispositifs :
- L’abondement (prime à l’épargne)
Ce dispositif permet à l’entreprise de verser une contribution financière facultative qui vient compléter les versements des salariés ou de l’entreprise sur les plans d’épargne salariale. Le montant de l’abondement dépend d’une règle fixée par l’entreprise, dans la limite de 300 % des versements volontaires et des plafonds règlementaires (8% du PASS pour le PEE et 16% du PASS sur le PERECO).
L’abondement peut être uniforme, par tranche de versement ou avec des plafonds différenciés par palier d’ancienneté.
- La participation (prime de partage de résultats)
Ce dispositif permet de redistribuer aux salariés une partie des bénéfices de l’entreprise. Il est obligatoire à partir de 50 salariés.
Dans un contrat de qualité, un accord de participation (avec formule légale) est déjà intégré au réglementent des plans (donc pas besoin de le déposer à la Dreets) et peut être déclenché de manière rétroactive par l’employeur (de moins de 50 salariés). Le chef d’entreprise peut donc décider de verser ou non une prime de participation tout en connaissant déjà son montant.
- L’intéressement (prime à la performance)
Ce dispositif permet de verser une prime aux salariés en fonction des résultats ou des performances de l’entreprise. Le chef d’entreprise fixe les objectifs à atteindre pour déclencher la prime.
Les primes versées par l’entreprise peuvent être déposées dans 2 enveloppes fiscales :
Le PEE (plan d’épargne entreprise) :
Les sommes investies sont bloquées 5 ans glissants (sauf cas de déblocage anticipé).
La sortie se fait en capital en cas de disponibilité anticipée ou lorsque les sommes sont devenues disponibles. Une fois que les sommes sont devenues disponibles, la sortie peut se faire à tout moment et en une ou plusieurs fois au choix du bénéficiaire.
Les sommes versées sur les plans d’épargne sont exonérées d’impôt sur le revenu. Seules les plus-values réalisées sont soumises aux prélèvements sociaux en vigueur à la sortie.
Le PERECO (plan d’épargne retraite entreprise collectif) :
Les sommes investies sont bloquées jusqu’à la retraite (sauf cas de déblocage anticipé).
A la retraite, la sortie se fait en capital à tout moment et en une ou plusieurs fois au choix du bénéficiaire.
Les sommes versées sur les plans d’épargne sont exonérées d’impôt sur le revenu. Seules les plus-values réalisées sont soumises aux prélèvements sociaux en vigueur à la sortie.
Depuis le 1er janvier 2025, toutes les entreprises de 11 à 49 salariés sont dans l’obligation de mettre en place au moins un des quatre dispositifs de partage de la valeur : prime de participation, prime d’intéressement, abondement ou prime de partage de la valeur (ex prime Macron).
Les textes de loi encadrant l’épargne salariale sont complexes et leur interprétation nécessite des compétences pointues. Notre expertise nous permet de vous accompagner dans sa mise en place et d’en tirer le meilleur parti.