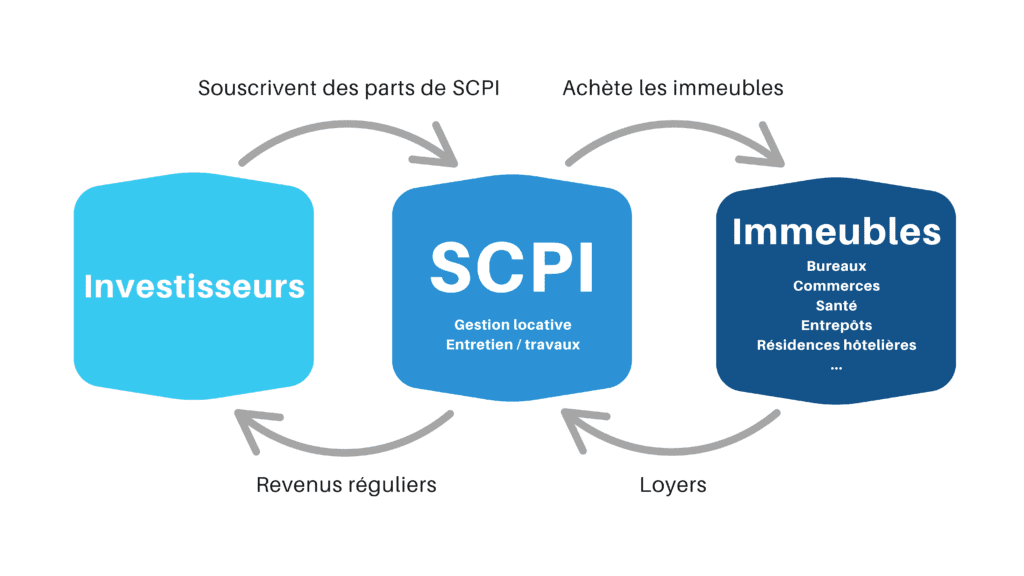
Les SCPI (Sociétés Civiles de Placement Immobilier) sont des organismes de placement collectif ayant pour objet l’acquisition et la gestion d’un patrimoine immobilier pour le compte d’associés (souscripteurs de parts).
La société collecte des fonds auprès des épargnants, puis investit dans des actifs immobiliers variés. Bien souvent, les SCPI se spécialisent dans des activités telles que les bureaux, les commerces ou l’immobilier spécialisé (EHPAD, cliniques, entrepôts logistiques, résidences hôtelières…)
La société perçoit des loyers provenant de la mise en location de ses biens et, après déduction des charges, les redistribue aux associés au prorata du nombre de parts détenues.
Les différents types de SCPI
- Les SCPI à capital fixe ou à capital variable
Il existe deux grandes catégories de SCPI. Pour celles dites à « capital variable », le gérant émet des parts à la demande, et vous pouvez donc en acquérir tout au long de l’année, au prix fixé par la société de gestion. Pour les vendre, il suffit de demander son rachat au gérant, au prix de retrait officiel ; les transactions s’opèrent généralement en quelques mois.
Pour celles dites à « capital fixe », deux possibilités : soit la société fait une augmentation de capital et vous pouvez acheter des parts nouvellement émises à leur prix officiel, soit son capital n’évolue pas, et il faut alors rechercher des parts à vendre sur le marché secondaire, généralement organisé par la société de gestion. Dans ce dernier cas, les délais de revente peuvent être un peu plus longs mais ces SCPI préservent mieux les intérêts des associés, puisque l’émission de parts est limitée.
- Les SCPI de rendement, de capitalisation ou fiscales
Les SCPI de rendement distribuent des revenus réguliers et représentent la forme la plus répandue.
Les SCPI de capitalisation ont un rendement assez faible mais visent une plus-value élevée à la revente.
Les SCPI fiscales achètent des biens immobiliers dans le cadre de dispositifs de défiscalisation (Malraux, déficit foncier ou monuments historiques). Les associés bénéficient de ces avantages fiscaux sous réserve de conserver leurs parts pendant la période prévue par la loi.
Pourquoi investir en SCPI ?
- Pour investir dans l’immobilier sans contrainte de gestion
L’administration du parc immobilier est prise en charge par des professionnels qui remplissent les formalités, assurent la sélection et l’acquisition des immeubles, la gestion, la commercialisation (recherche de locataires, établissement des baux, états des lieux…). Ils assurent la valorisation des immeubles (travaux entre deux locataires, entretien…) et leur cession afin de régénérer le patrimoine de la SCPI. Les risques sont mutualisés entre les porteurs de parts, la diversité des locataires et la répartition géographique des immeubles diminuent les conséquences des impayés et des contentieux éventuels.
- Pour investir dans l’immobilier avec un petit budget
Accessible à partir de quelques milliers d’euros, la SCPI permet d’effacer l’effet de seuil de l’investissement immobilier direct.
En souscription à crédit, la SCPI nécessite un effort d’épargne modéré, adapté à la capacité financière de chacun.
Certaines SCPI proposent même d’investir mensuellement pour quelques centaines d’euros par mois.
- Pour se constituer un complément de revenus, notamment pour la retraite
Les revenus provenant des SCPI, qui sont un produit d’épargne de rendement, peuvent répondre aux besoins et objectifs des futurs retraités, à savoir la régularité, la stabilité et la rentabilité sur le long terme.
- Pour aider ses enfants
La donation temporaire d’usufruit permet de donner les revenus des SCPI à ses enfants pour démarrer dans la vie pendant une période donnée, en général jusqu’au départ à la retraite. En effet, l’investisseur a généralement moins besoin de revenus complémentaires pendant sa période d’activité mais il souhaite retrouver ces revenus pour sa retraite.
- Pour transmettre son patrimoine
Constituée de parts, la SCPI est un placement immobilier facile à transmettre. Les parts sont partagées entre les enfants, qui ne se retrouvent donc pas propriétaires à plusieurs d’un même bien immobilier (en indivision).
Constituée de parts, la SCPI est un placement immobilier facile à transmettre. Les parts sont partagées entre les enfants, qui ne se retrouvent donc pas propriétaires à plusieurs d’un même bien immobilier (en indivision).
En pleine propriété : la donation en pleine propriété permet de transmettre de son vivant à ses enfants un patrimoine immobilier sans qu’ils n’aient à se préoccuper de la gestion.
En nue-propriété : une donation de la nue-propriété des parts de SCPI permet d’alléger le poids de la fiscalité sur la donation car la fiscalité est calculée sur la valeur de la nue-propriété et non pas sur la valeur de la pleine propriété des parts.
A la succession, on transmet des revenus plutôt qu’un capital.
- Pour maîtriser sa fiscalité sur les revenus
La meilleure solution pour réduire ses impôts, c’est de réduire son revenu imposable, c’est-à-dire d’éviter les revenus non indispensables pour assurer le train de vie. Un investisseur fortement fiscalisé qui n’aurait pas un besoin de revenus immédiats ne doit pas réaliser d’investissement immobilier susceptible de générer un revenu imposable.
Ainsi, vous pouvez acheter uniquement la nue-propriété de parts de SCPI et laisser temporairement l’usufruit (souvent pendant 5 à 15 ans) à un autre investisseur. Vous ne paierez pas d’impôt sur le revenu pendant cette période, puisque c’est l’usufruitier qui en est redevable. Et vous retrouverez l’entière propriété des parts au terme de la durée prévue au moment où vous en aurez besoin.
L’investissement en nue-propriété permet également aux expatriés d’investir en France sans être fiscalisés ; il faut évidemment que la période de démembrement soit plus longue que la période d’expatriation.
Souscrire des parts de SCPI fiscales
Certaines SCPI sont adossées à des dispositifs fiscaux tels que le régime du déficit foncier ou les dispositifs Malraux et monuments historiques et permettent de bénéficier pleinement de leurs avantages fiscaux. Cependant les inconvénients sont nombreux :
Elles offrent des rendements beaucoup plus faibles (souvent inférieurs à 2%) et plus aléatoires que les SCPI classiques.
Les durées de détention sont souvent supérieures à 15 ans car en plus de la période de défiscalisation, il faut prendre en compte les phases de constitution et de liquidation du patrimoine de la SCPI.
Il ne faut pas espérer non plus une plus-value lors de la revente, ce sont même souvent des pertes qui attendent l’investisseur à la sortie.
- Pour réduire son IFI (impôt sur la fortune immobilière)
L’achat de SCPI en nue-propriété diminue d’autant l’assiette taxable à l’IFI de l’investisseur. Cette stratégie est particulièrement adaptée aux investisseurs lourdement fiscalisés et n’ayant pas besoin de revenus complémentaires à court terme.
Les différents modes de détention
- En pleine propriété
C’est le mode de détention le plus simple et le plus répandu mais c’est aussi le plus taxé. En effet, les revenus versés par les SCPI sont considérés comme des revenus fonciers et donc imposés selon la tranche marginale d’imposition (plus les prélèvements sociaux). Ce mode de détention est à éviter pour les investisseurs situés dans une tranche marginale d’imposition élevée.
- En démembrement
L’investissement en démembrement de propriété peut intervenir lorsque les capitaux proviennent d’une succession ou en cas de réinvestissement d’une somme issue de la vente d’un bien immobilier déjà démembré.
- En démembrement temporaire
Un investisseur achète la nue-propriété des parts et un autre l’usufruit. Pendant la durée du démembrement, l’usufruitier perçoit la totalité des revenus. A la fin de la période d’usufruit, le nu-propriétaire devient automatiquement plein-propriétaire.
- En nue-propriété
On l’a vu précédemment, l’acquisition de la nue-propriété des parts de SCPI permet d’optimiser sa fiscalité mais également d’acheter les parts à un prix inférieur à la pleine propriété. En effet, l’absence de revenu est compensée par une décote. Ce mode de détention est recommandé aux personnes jeunes qui n’ont pas besoin de revenus avant une dizaine ou une quinzaine d’années, ou bien aux futurs retraités. Par exemple, avec un démembrement temporaire de 10 ans, la valeur de la nue-propriété est d’environ 65% de la valeur en pleine propriété, c’est-à-dire que l’on paie 65 un bien qui vaut 100 mais on ne percevra les loyers que dans 10 ans et bien sur la base de 100.
L’usufruit temporaire : ce mode de détention est souvent réservé aux investisseurs institutionnels ou aux entreprises souhaitant placer leur trésorerie à long terme.
- Au travers d’un contrat d’assurance-vie ou d’un contrat de capitalisation
Les contribuables qui n’ont pas besoin de revenus immédiats et qui sont fortement imposés peuvent souscrire les parts de SCPI via un contrat d’assurance-vie ou un contrat de capitalisation.
Avantages :
C’est la fiscalité de l’assurance-vie qui s’applique et non celle des revenus fonciers.
La liquidité n’est pas assurée par la société de gestion mais par l’assureur, les parts sont donc plus faciles à revendre.
Les frais d’entrée sont généralement moins élevés.
Inconvénients :
Le choix des SCPI est plus limité.
Les frais de gestion annuels du contrat diminuent la rentabilité.
Il n’y a pas de revenus réguliers, il faut faire des retraits partiels pour sortir l’argent du contrat d’assurance-vie.
Il n’est pas possible d’effectuer de versements programmés sur les SCPI.
Les SCPI permettent de diversifier l’allocation de l’assurance-vie mais il faut un contrat offrant un choix large et judicieux de SCPI, c’est-à-dire un contrat dit « patrimonial » que l’on trouvera auprès d’un conseiller en gestion de patrimoine.
Quels sont les risques ?
Comme tout investissement immobilier, les SCPI présentent un certain nombre de risques :
- Le risque de perte en capital : bien que les actifs des SCPI soient tangibles, aucun immeuble n’est à l’abri d’une perte de valeur liée à un sinistre, à une baisse de la valeur du quartier ou à la conjoncture immobilière. En cas de crise, il est recommandé de ne pas vendre et d’attendre qu’elle passe.
- Le risque locatif : dans un contexte économique peu favorable, la vacance locative entraîne mécaniquement une diminution des revenus et donc du rendement. Le principe même de diversification du patrimoine détenu par les SCPI permet de mutualiser ce risque.
- Le risque de liquidité : par sa nature, l’investissement immobilier ne fait pas partie des classes d’actifs les plus liquides. La SCPI ne garantit pas la revente des parts, la sortie n’étant possible que s’il existe un acheteur. Les SCPI à capital fixe présentent un risque de liquidité plus élevé que les SCPI à capital variable. Les SCPI fiscales sont quasiment impossibles à revendre avant le terme. Investir dans des SCPI, comme dans l’immobilier en direct, est un investissement de long terme.
- Le risque financier : il se caractérise par une défaillance de la société de gestion, mais la loi prévoit la possibilité de transférer la gestion d’une SCPI d’une société de gestion connaissant des difficultés à une autre société de gestion.
En comparaison avec l’immobilier détenu en direct, les SCPI sont tout aussi sensibles aux crises immobilières mais les risques isolés (vacance locative, loyers impayés, sinistres, travaux…) sont moins fréquents. Un seul appartement, même bien choisi, comportera toujours plus de risques qu’un panier d’immeubles diversifiés.
Comment maîtriser les risques ?
La diversification est un véritable facteur de dilution du risque :
- Diversification géographique, puisque les investissements réalisés par la société de gestion concernent tout le territoire national, voire européen.
- Diversification par typologie d’immobilier : bureaux, commerces, entrepôts, zones d’activité, santé…
- Diversification par société de gestion, chaque gérant ayant des spécificités, qui peuvent être complémentaires.
- Le nombre important d’immeubles détenus par une SCPI est garant d’une maîtrise du risque d’impayé, puisqu’il signifie implicitement un nombre élevé de locataires, des enseignes le plus souvent nationales et inaccessibles pour l’investisseur privé.
- Une gestion des baux à long terme, qui assure une grande régularité dans la distribution de revenus, notamment dans le secteur de la santé, où le preneur à bail est un organisme public ou semi-public.
Comment acquérir des parts de SCPI ?
Comme pour tout engagement dans un produit d’épargne, l’investissement en SCPI nécessite un examen préalable de la situation de l’épargnant reposant sur une analyse immédiate et prévisionnelle de plusieurs paramètres : son objectif patrimonial (constitution de patrimoine, perception de revenus complémentaires, allègement de la charge fiscale…), son horizon de placement, l’évolution de sa situation familiale et professionnelle ou encore sa fiscalité.
Les SCPI sont considérées par l’AMF (Autorité des Marchés Financiers) comme des produits financiers. Il faut donc un statut CIF (Conseiller en Investissements Financiers) pour les proposer aux investisseurs. Il est recommandé de contrôler que votre interlocuteur possède bien ce statut CIF sur le site de l’ORIAS.
Les SCPI sont généralement distribuées par :
- La société de gestion directement
Les sociétés de gestion commercialisent elles-mêmes les parts de leur SCPI. Cette solution ne permet cependant pas de bénéficier d’une réduction sur les frais d’entrée. Les investisseurs qui traitent directement avec la société de gestion sont ceux qui sont déjà décidés sur leur investissement et qui n’ont pas besoin de conseils ni de comparatifs.
- Les banques
Les chargés de clientèle sont contraints de ne proposer que la SCPI de leur banque. Ils sont rarement des spécialistes des montages financiers et ne seront pas du meilleur conseil lors de telles opérations. Les SCPI distribuées par les banques disposent généralement d’un marché secondaire peu animé et sont donc très difficiles à revendre. Le seul avantage est la facilité à obtenir un prêt dans le cadre d’une opération à crédit.
- Les plates-formes spécialisées sur internet
Elles proposent généralement un large choix de SCPI et disposent de toutes les informations nécessaires pour comparer les SCPI entre elles. Mais comme elles ne proposent que des SCPI, elles ne vous alerteront pas forcément si cet investissement n’est pas adapté à votre profil ou à votre situation.
- Les conseillers en gestion de patrimoine
Les conseillers en gestion de patrimoine travaillent avec leur propre sélection de SCPI triées sur le volet. Ils ont analysé les SCPI et leur méthode de gestion, rencontré les gérants et analysé les tendances à long terme des différents secteurs immobiliers. Ils recherchent la combinaison optimale entre les différentes SCPI pour trouver un bon compromis entre la performance attendue et le risque supporté. Ils peuvent vous accompagner pour l’obtention d’un prêt.
Les frais de souscription sont identiques, qu’importe le canal de distribution. Il vaut donc mieux prendre conseil auprès d’un conseiller en gestion de patrimoine.
Est-il possible d’acquérir des SCPI à crédit ?
Il est possible d’acquérir des parts de SCPI à crédit. Il s’agit de se constituer un patrimoine dans un contexte de taux bas qui favorise l’effet de levier. L’effet de levier est une notion financière qui désigne l’utilisation de l’endettement pour augmenter la capacité d’investissement.
L’achat à crédit concerne un investisseur qui n’a pas besoin de revenus complémentaires immédiats.
Les intérêts d’emprunt sont déductibles du revenu imposable.
Le recours au crédit permet d’envisager plusieurs montages financiers :
- En souscrivant à un emprunt pour la totalité des parts : les revenus générés ne suffiront pas pour couvrir les mensualités mais si vos revenus actuels sont suffisants pour supporter les mensualités, il faut privilégier ce type de montage. On augmente le TRI (Taux de Rendement Interne) global de son investissement car l’effet de levier permet d’acquérir les parts bien avant que l’on ait pu les acquérir au comptant.
- En souscrivant à un emprunt pour une partie des parts : avec environ 50% d’apport et un crédit sur 15 ans, les revenus générés peuvent suffire pour couvrir les mensualités.
- Dans le cas d’une acquisition en nue-propriété, l’effort d’épargne est plus important puisqu’il n’y a pas de revenu jusqu’à l’extinction de l’usufruit. Ce montage est à privilégier pour les personnes fortement fiscalisées n’ayant pas besoin de revenus avant 5, 10 ou 15 ans, généralement jusqu’à la retraite.
- Il existe également des montages plus complexes basés sur le crédit in-fine.
Certaines banques sont réticentes à prêter pour un investissement en SCPI. Prenez conseil auprès d’un conseiller en gestion de patrimoine, il saura vous orienter vers un organisme de financement spécialisé.
En conclusion
La SCPI offre une très bonne alternative à l’investissement immobilier direct et propose un grand nombre d’avantages :
- Pas de contrainte de gestion
- Un bon rapport rendement/risque
- Des revenus réguliers
- Accessible avec un petit budget
- Facile à transmettre
Mais les écueils sont nombreux. Il est donc, plus que jamais, important de respecter certaines règles avant d’investir (en savoir plus) et il est fortement recommandé de se faire accompagner par un professionnel.
Les conseillers en gestion de patrimoine sont tenus par la réglementation de proposer un conseil objectif et impartial et de vérifier l’adéquation entre l’investissement et le profil de leur client.